Domain brunnenbohrgeraet.de kaufen?
Wir ziehen mit dem Projekt
brunnenbohrgeraet.de um.
Sind Sie am Kauf der Domain
brunnenbohrgeraet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brunnenbohrgeraet.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
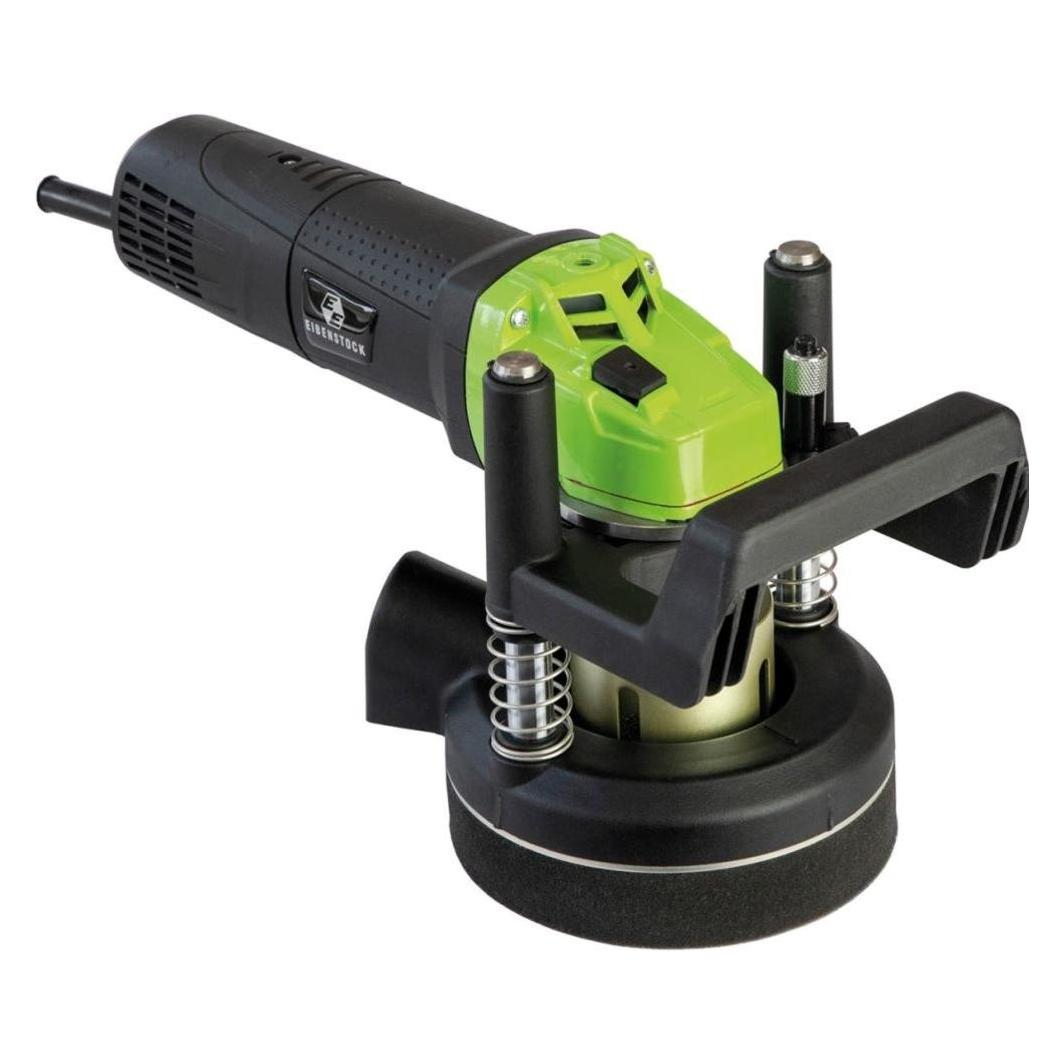
Eibenstock Fliesen-Bohrgerät EFB 68Anwendung: Trockenbohren mit Staubabsaugung von Granit, Fliesen und Platten aus keramischen Materialien und Naturstein im Innenbereich direkt vor Ort, erspart lange Wege Herstellung von Bohrungen für Armaturen- und Rohrdurchführungen, Einbauleuchten, Schalter usw. Fliesenleger, Natursteinbetriebe Merkmale: Elektronik - Sanftanlauf, Drehzahlregelung und -konstanthaltung (Geschwindigkeitsanpassung an die jeweilige Bohrkronengröße) Bester Schutz des Anwenders vor gefährlichen mineralischen Stäuben durch Absaugung, im Vergleich zu herkömmlichen Methoden mit Winkelschleifer Exakte Positionierung der Maschine durch Stützhaube & LED-Licht Präzises Bohren, kein Abgleiten der Bohrkrone durch rutschfesten Schaumstoff Lieferumfang: im Koffer ohne Bohrkrone Montagewerkzeug Hier können Sie Ihre Arbeitsschutzprämie direkt bei der BG Bau beantragen.249,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Schattello Ankerhülse zum Einbetonieren in vorhandene Erdbohrung- zum Einbetonieren in vorhandene Erdbohrung ab einem Durchmesser von 71 mm- zweiteilig- Oberteil abschraubbar- feuerverzinkt- Gewicht: 5 kg- Unterteil mit 4-kant-Rohrgeeigent um vorhandene Bodenhülse zu nutzen. Mit wenig aufwand wird das Utnerteil in die vorhandene Bodenhülse eingebaut. Es gibt drei Versionen des Unterteils:30x30mm = Durchmesser 43mm40x40mm = Durcmesser 57mm50x50mm = Durchmesser 71mmZu wählen ist stets die größtmögliche Version!313,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Filius Ankerhülse zum Einbetonieren in vorhandene Erdbohrung- zum Einbetonieren in vorhandene Erdbohrung ab einem Durchmesser von 71 mm- zweiteilig- Oberteil abschraubbar- feuerverzinkt- Gewicht: 3 kg- Unterteil mit 4-kant-Rohrim Vergleich zu DMZ118 geringer Drucmesser des unterteils und dadruch Möglich in vorhandene Erdbohrungen/Bodenhülsen einzusetzen170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **


Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
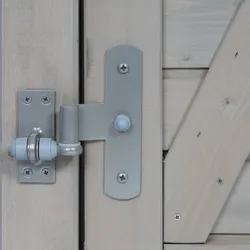
TraumGarten Beschlagsatz für Tor mit TiefenbohrungDer TraumGarten Beschlagsatz für Tore mit einer Tiefenbohrung - enthält alles was Sie für eine reibungslose Montage benötigen! Passend zu den Toren der Serien NEO, GALANT, COMO und ARZAGO Bestehend aus: Kloben, verstellbaren Bändern, Schrauben ..56,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
TraumGarten Einsteckschloss für Tor mit TiefenbohrungDer TraumGarten Einsteckschloss für Tore mit einer Tiefenbohrung - ein Profilzylinder kann zusätzlich eingebaut werden! Bestehend aus: Schloss (mit drehbarer Falle), Schließblech und Buntbartschlüssel67,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Eibenstock Fliesen-Bohrgerät EFB 68Anwendung: Trockenbohren mit Staubabsaugung von Granit, Fliesen und Platten aus keramischen Materialien und Naturstein im Innenbereich direkt vor Ort, erspart lange Wege Herstellung von Bohrungen für Armaturen- und Rohrdurchführungen, Einbauleuchten, Schalter usw. Fliesenleger, Natursteinbetriebe Merkmale: Elektronik - Sanftanlauf, Drehzahlregelung und -konstanthaltung (Geschwindigkeitsanpassung an die jeweilige Bohrkronengröße) Bester Schutz des Anwenders vor gefährlichen mineralischen Stäuben durch Absaugung, im Vergleich zu herkömmlichen Methoden mit Winkelschleifer Exakte Positionierung der Maschine durch Stützhaube & LED-Licht Präzises Bohren, kein Abgleiten der Bohrkrone durch rutschfesten Schaumstoff Lieferumfang: im Koffer ohne Bohrkrone Montagewerkzeug Hier können Sie Ihre Arbeitsschutzprämie direkt bei der BG Bau beantragen.249,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
May Schattello Ankerhülse zum Einbetonieren in vorhandene Erdbohrung- zum Einbetonieren in vorhandene Erdbohrung ab einem Durchmesser von 71 mm- zweiteilig- Oberteil abschraubbar- feuerverzinkt- Gewicht: 5 kg- Unterteil mit 4-kant-Rohrgeeigent um vorhandene Bodenhülse zu nutzen. Mit wenig aufwand wird das Utnerteil in die vorhandene Bodenhülse eingebaut. Es gibt drei Versionen des Unterteils:30x30mm = Durchmesser 43mm40x40mm = Durcmesser 57mm50x50mm = Durchmesser 71mmZu wählen ist stets die größtmögliche Version!313,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Filius Ankerhülse zum Einbetonieren in vorhandene Erdbohrung- zum Einbetonieren in vorhandene Erdbohrung ab einem Durchmesser von 71 mm- zweiteilig- Oberteil abschraubbar- feuerverzinkt- Gewicht: 3 kg- Unterteil mit 4-kant-Rohrim Vergleich zu DMZ118 geringer Drucmesser des unterteils und dadruch Möglich in vorhandene Erdbohrungen/Bodenhülsen einzusetzen170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eibenstock EFB 68 Fliesen-Bohrgerät (0662H000)Eigenschaften • Exakte Positionierung der Maschine durch Stützhaube + LED Licht\n• Elektronik - Sanftanlauf, Drehzahlregelung und Drehzahl Konstanthaltung Anwendung • Die INNOVATION für nahezu staubfreies Bohren \n• Trockenbohren von Granit, Fliesen und Platten aus keramischen Materialien und Naturstein \n• Herstellung von Bohrungen für Armaturen- und Rohrdurchführungen, Einbauleuchten, Schalter usw \n• Fliesenleger, Natursteinunternehmen Lieferumfang • Eibenstock EFB 68 Fliesen-Bohrgerät\n• Im Koffer\n• Adapter M 14 i-M 14 a\n• Ohne Bohrkrone (0662H000)249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Filius Ankerhülse zum Einbetonieren in vorhandene Erdbohrung- zum Einbetonieren in vorhandene Erdbohrung ab einem Durchmesser von 71 mm- zweiteilig- Oberteil abschraubbar- feuerverzinkt- Gewicht: 3 kg- Unterteil mit 4-kant-Rohrim Vergleich zu DMZ118 geringer Drucmesser des unterteils und dadruch Möglich in vorhandene Erdbohrungen/Bodenhülsen einzusetzen192,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.